
思钢聊法 · 漫画普法 | 郑思钢律师 · 2026年11月21日
请个人做个设计、讲一堂课、出份咨询报告,钱直接转过去就两清了?2026年11月1日起不行了:企业付给个人的七类服务费,付款方成了法定的增值税扣缴义务人。扣多少、何时扣、不扣怎么罚,这篇一次说清。
一、热点来源与实务价值
2026年11月1日,《境内单位代扣代缴自然人增值税管理办法》(财政部 税务总局公告2026年第28号印发,下称"28号办法")施行,同步启用《境内单位代扣代缴自然人增值税及附加税费申报表》(国家税务总局公告2026年第19号);它与《中华人民共和国增值税法》及其实施条例(均2026年1月1日施行)配套,把"自然人接单、付款方代扣"从法律原则落到了可操作的申报流程。办法9月公布、11月施行,首次扣缴申报自2026年12月1日起办理;11月以来江西、江苏、山西、贵州、辽宁等地税务机关密集发布即问即答与算例(出处:国家税务总局12366纳税服务平台办法全文、江西省税务局2026年11月16日政策即问即答、各省税务局官网)。
实务价值在两处。对企业,义务落在"付款方":不扣、漏扣、不申报,风险由公司承担;建设工程、设计、咨询、培训、影视、软件外包等高频用个人服务的行业,几乎每笔外协付款都要重过一遍流程。对个人,到手金额变成"税后",要分清"被代扣"与"被克扣"。这条规则同时踩在企业合规与涉民生两条线上,也与建设工程里"个人做工程设计、造价咨询"直接相关。
二、漫画说法
分镜一:2万块设计费,直接转了过去
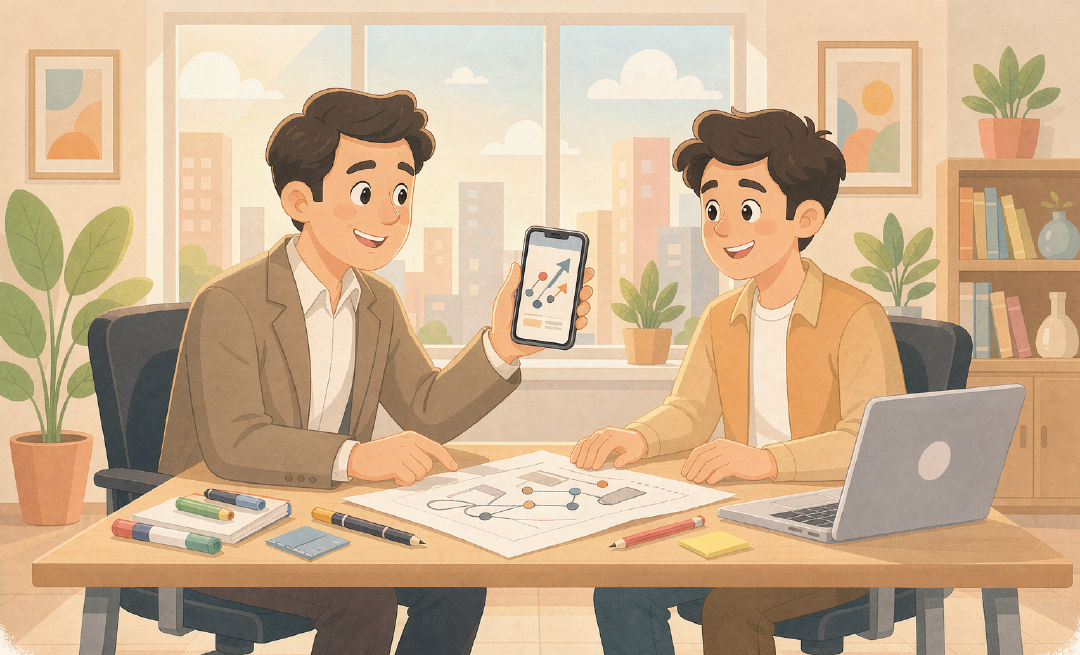
老周:"新品牌标志请小张做,2万块谈好了,钱我直接转他卡上。"
小张:"收到,谢谢周总,那咱们两清啦。"
*解说|(案设,据江苏省税务局2026年11月17日公开案例改编)M公司线下聘请自然人张某设计品牌标志,约定含增值税设计费20200元,当月完成交付,公司尚未付款,张某也未申请代开发票。*
分镜二:钱付完了,怎么还找上公司?
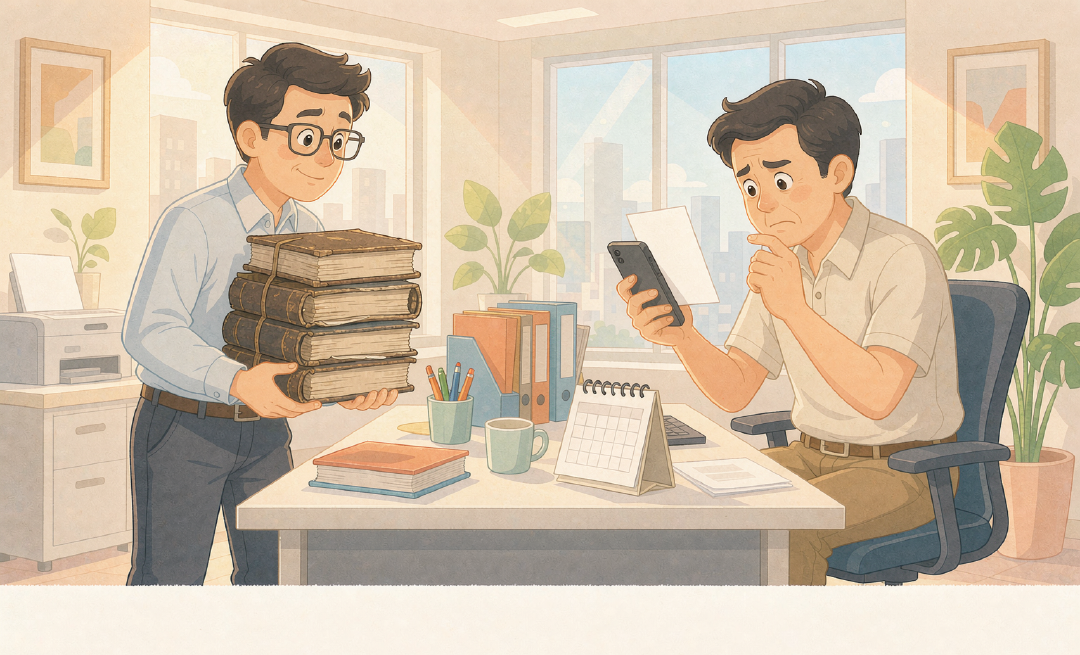
老陈:"老规矩,钱付完就两清,增值税让个人自己去申报不就行了?"
老周:"可税务说,从11月起这笔税得公司先扣下来、替他交……"
*争议焦点|企业向个人支付服务费,谁负有法定代扣代缴义务?只付钱、不扣税,公司要承担什么后果?*
分镜三:法定义务,落在"付款方"
郑律师:"义务是法定的,写在《增值税法实施条例》第三十五条——自然人发生符合规定的应税交易,支付价款的境内单位就是扣缴义务人。"
*法律分析①|《中华人民共和国增值税法实施条例》(国务院令第826号,2026年1月1日施行)第三十五条第一款:自然人发生符合规定的应税交易,支付价款的境内单位为扣缴义务人;代扣代缴的具体操作办法,由国务院财政、税务主管部门制定(出处:国家税务总局12366平台、中国政府网刊载实施条例全文)。上位法《中华人民共和国增值税法》(主席令第四十一号,同日施行)第三十六条:增值税的征收管理依照本法和《税收征收管理法》执行。*
*实操要点|28号办法第一条把"符合规定的应税交易"限定为七类:研发、软件、设计、咨询、广播影视节目(作品)制作、文化、教育服务;具体范围按《财政部 税务总局关于增值税征税具体范围有关事项的公告》(2026年第9号)附件注释执行(出处:12366平台办法全文、江西省税务局即问即答)。*
分镜四:不是所有服务都要扣,建工场景要分清
老周:"工程上常请个人做设计、做造价咨询,这算不算?"
郑律师:"算。9号公告注释里,设计服务明确列了'工程设计';咨询服务包含法律、财务、税收、技术、内部管理等顾问服务。但七类里没有'建筑服务'本身。"
*实操要点|自然人提供建筑服务、销售或出租不动产,仍按《增值税法》第二十九条第三项向建筑服务发生地、不动产所在地主管税务机关申报,不适用本办法;把"工程施工款"与"设计费、咨询费"混在一张合同付给个人,最容易扣错(出处:增值税法全文、9号公告附件注释、12366平台)。*
分镜五:扣多少、什么时候扣
老陈:"那到底扣多少?"
郑律师:"看三个数:按次起征点、征收率、含税价换算。官方算例给得很清楚。"
*法律分析②|28号办法第三条:自然人与单一扣缴义务人发生符合规定的应税交易,当次(日)销售额达到按次纳税起征点的,扣缴义务人应当在支付价款时代扣增值税;自然人已缴纳税款的,无需代扣。第四条:扣缴增值税时应按规定同时扣缴附加税费。按次纳税起征点为每次(日)销售额1000元;2026年1月1日至2027年12月31日,小规模纳税人3%征收率减按1%征收(出处:财政部 税务总局公告2026年第10号、国家税务总局公告2026年第4号、28号办法全文)。*
*执法佐证|江苏宿迁宿城区税务局2026年11月17日公开算例:含税设计费20200元,销售额=20200÷(1+1%)=20000元,超过按次起征点1000元;应扣缴增值税200元、附加税费合计7元,共207元。企业填19号公告的申报表即可完成"扣缴即申报"(出处:江苏省税务局官网)。*
分镜六:不扣、不报,罚的是公司
老陈:"要是没扣,或者干脆不申报呢?"
郑律师:"罚的是扣缴义务人。而且'不用扣'不等于'不用报'——这是最常被忽略的一条。"
*法律分析③|《中华人民共和国税收征收管理法》第六十九条:扣缴义务人应扣未扣、应收而不收税款的,由税务机关向纳税人追缴税款,对扣缴义务人处应扣未扣、应收未收税款百分之五十以上三倍以下的罚款(出处:中国政府网国务院公报刊载全文)。28号办法第十三条同时明确,应扣未扣、未按规定办理扣缴申报、不缴或少缴已扣税款等情形,由主管税务机关依照征管法等处理。*
*执法佐证|28号办法第六条:当次(日)销售额未达起征点、适用免税政策或无需代扣的,扣缴义务人仍应办理申报;第十二条:自然人拒绝扣缴的,扣缴义务人应及时报告主管税务机关。2026年8月、9月,湖南常德市税务稽查部门已按征管法第六十九条公示多起"应扣未扣"处罚,配合追缴的按《中南区域税务行政处罚裁量基准》处0.5—1倍罚款(出处:湖南省税务局官网行政处罚公示清册)。*
分镜七:律师建议——企业六步合规清单

郑律师:"别等稽查上门,付款前先把六件事过一遍——"
*实操要点|①先判类型:确认对方是未办个体工商户登记的境内自然人、服务落在七类范围内;②合同写清含税价还是不含税价、税费由谁负担;③达到按次起征点的在支付价款时代扣,未达或免税的仍按第六条申报;④依办法第九条按自然人提供的信息算税,不得擅自更改;⑤按19号公告填表,依第十条留存账簿、凭证、身份与结算记录;⑥本办法只管增值税及附加,劳务报酬另涉个税代扣,员工工资薪金依《增值税法》第六条第(一)项不属应税交易。*
分镜八:到手少了,不是被克扣
小张:"那我到手的钱少了,是不是被公司克扣了?"
郑律师:"不是。这笔税本就由你负担,公司只是依法代扣代缴;扣完记得要扣缴凭证,办法第八条写得很清楚。"
*一句话总结|11月1日起,企业付给个人设计、咨询、研发等七类服务费,"付款即扣缴、不扣也要报";钱货两清之外,多了一道法定申报义务。*
三、风险提示与合规清单
三点提醒。
其一,时间分界要算准。28号办法第十五条:自2026年11月1日起施行;2026年1月1日至10月31日期间的相关应税交易,仍由自然人按《增值税法实施条例》第四十四条自行申报(至次年6月30日前),首次扣缴申报自2026年12月1日起办理(出处:12366平台办法全文、江西省税务局即问即答、南宁市政府门户网站答复)。按业务发生时间而非付款时间划线,跨期合同要单列。
其二,平台用工有例外。28号办法第十四条:属于互联网平台内从业人员、由平台企业按规定办理增值税代办申报的,不适用本办法;同一笔业务别在平台和企业两头重复扣缴(出处:12366平台办法全文)。
其三,别把三条线搅在一起。本办法只解决增值税及附加税费的代扣代缴;向个人支付劳务报酬另有个税代扣代缴义务;员工为受雇单位提供取得工资、薪金的服务,依《增值税法》第六条第(一)项不属于应税交易(出处:增值税法全文、征管法第六十九条)。
#### 企业六条合规红线
1. 不凭老经验付款:向个人付款纳入审批必检项。 2. 不漏申报:未达起征点、免税或无需代扣,也要申报。 3. 不改个人信息:异常且拒不更正的,报告税务机关。 4. 不混合同:工程施工款与设计、咨询费分合同、分申报。 5. 不留断档:留足凭证,依第八条向自然人提供扣缴记录。 6. 不重复扣:平台已代办或自然人已缴税的,不再代扣。
个案以官方正式发布文本和主管税务机关认定为准。
免责声明:本文为普法创作,人物、企业与对话系根据财政部 税务总局公告2026年第28号《境内单位代扣代缴自然人增值税管理办法》及江苏省税务局2026年11月17日公开算例改编的虚构案设,不指向任何真实主体;所引法律、行政法规、部门规章与官方答复均注明出处,以官方正式发布文本为准,若后续修订或出台配套细则,以最新文本和有权机关解释为准。本文不构成对任何具体事项的税务或法律意见,如遇具体业务,请咨询专业律师或主管税务机关。